Mis à jour le 1er octobre 2026 · informations vérifiées sur les sites officiels
Ton assurance habitation couvre ta vie privée, pas ton activité professionnelle, même quand tu travailles depuis ton salon. Si tu deviens auto-entrepreneur et que tu exerces chez toi, tu dois déclarer cette activité à ton assureur habitation : c’est une circonstance nouvelle qui peut modifier le risque, à signaler dans les 15 jours. L’assureur te dira ce qu’il couvre (ton matériel, la venue de clients) et à quel prix. Pour les dommages causés à tes clients par ton travail, c’est une autre assurance : la responsabilité civile professionnelle.
En bref
- L’assurance habitation ne couvre pas automatiquement une activité professionnelle exercée à domicile.
- Déclare ton activité à ton assureur par lettre recommandée, dans les 15 jours, s’il s’agit d’un changement qui aggrave le risque ou en crée un nouveau.
- Recevoir des clients ou stocker de la marchandise change le risque : à préciser à l’assureur, et à vérifier dans ton bail et ton règlement de copropriété.
- Matériel pro (ordinateur, machine, stock) : souvent exclu ou plafonné par le contrat habitation ; une extension ou une multirisque pro peut être nécessaire.
- RC Pro : couvre les dommages causés aux clients par ta prestation ; c’est un contrat distinct.
Créer, facturer, déclarer sans te tromper : tout le parcours dans un seul guide, avec les modèles : Le kit du micro-entrepreneur à domicile (27 €).
Assurance habitation auto-entrepreneur : ce que couvre ton contrat
Un contrat d’assurance habitation (multirisque habitation) protège en général :
- ton logement et tes biens personnels contre l’incendie, le dégât des eaux, le vol selon les garanties ;
- ta responsabilité civile vie privée : les dommages que toi ou ta famille causez à d’autres dans la vie courante.
Il ne prévoit pas, sauf clause ou option, ce qui relève de ton travail. Bpifrance Création le résume : l’assurance habitation couvre la vie privée et « ne garantit pas forcément une activité professionnelle, même exercée à domicile ».
Concrètement, trois zones grises posent problème quand tu travailles chez toi :
| Situation | Ce que dit souvent le contrat habitation | À vérifier |
|---|---|---|
| Ton ordinateur pro est volé lors d’un cambriolage | Les biens professionnels peuvent être exclus ou plafonnés | La définition des « biens assurés » et les plafonds |
| Un client se blesse dans ton escalier | La RC vie privée ne joue pas pour une personne reçue à titre professionnel | La couverture des personnes reçues dans le cadre de l’activité |
| Un dégât des eaux abîme le stock de tes créations | Le stock destiné à la vente est rarement couvert | Une extension « activité professionnelle » ou une multirisque pro |
| Tu travailles sur ton ordinateur perso, sans client chez toi | Souvent sans incidence | La déclaration de l’activité et l’usage déclaré du logement |
Faut-il déclarer son activité à son assureur habitation ?
Oui, dès que l’activité change ce que l’assureur a accepté de couvrir. Selon service-public.fr, tu dois déclarer à l’assureur toute circonstance nouvelle qui aggrave le risque assuré ou en crée de nouveaux, par lettre recommandée ou envoi recommandé électronique, dans un délai de 15 jours à partir du moment où tu en as connaissance. Service-public.fr cite d’ailleurs comme exemple la transformation du logement en local professionnel. C’est l’article L113-2 du Code des assurances.
Après ta déclaration, l’assureur peut :
- maintenir le contrat sans changement (fréquent si tu travailles seul sur un ordinateur, sans clients) ;
- proposer une hausse de cotisation : tu as 30 jours pour accepter ou refuser ; en cas de refus, il peut résilier s’il t’a prévenu de cette possibilité ;
- résilier le contrat, avec un préavis de 10 jours et le remboursement de la cotisation non utilisée.
Et si tu ne dis rien ?
Le Code des assurances prévoit deux sanctions en cas de déclaration inexacte ou d’omission (articles L113-8 et L113-9) :
- si tu es de bonne foi, l’indemnité en cas de sinistre peut être réduite en proportion de la cotisation que tu aurais dû payer ;
- si l’omission est volontaire et change l’appréciation du risque, le contrat peut être annulé.
Le risque n’est pas de recevoir une amende, mais de découvrir, le jour d’un dégât des eaux ou d’un cambriolage, que tu es mal indemnisé.
Écris, et garde la réponse
Fais ta déclaration par écrit et demande une réponse écrite : ce qui est couvert (matériel, stock, visiteurs), les plafonds, les exclusions. Un « pas de souci » au téléphone ne vaut rien le jour d’un sinistre.
Recevoir des clients chez soi : assurance, bail et copropriété
Recevoir des clients (coaching, cours, couture, esthétique, consultations) change à la fois le risque assuré et les règles d’usage du logement.
Côté assurance : précise à l’assureur la nature de l’activité, la fréquence des visites et la pièce utilisée. Les dommages subis par un client chez toi relèvent en général de la responsabilité civile professionnelle ou d’exploitation, pas de la RC vie privée.
Côté logement, service-public.fr liste trois vérifications avant d’exercer chez soi :
- Le bail, si tu es locataire : il doit autoriser une activité professionnelle, sinon il faut l’accord du bailleur. Exercer sans autorisation est un motif de résiliation du bail.
- Le règlement de copropriété : une clause d’« habitation exclusivement bourgeoise » interdit l’activité professionnelle dans le logement ; si le règlement ne dit rien, il faut une autorisation de l’assemblée des copropriétaires.
- La commune : en zone tendue, une autorisation de changement d’usage peut être nécessaire. Il existe une tolérance pour exercer dans une partie de sa résidence principale : en étage, sans recevoir de clientèle ni de marchandises et sans salarié ; au rez-de-chaussée, sans nuisance pour le voisinage.
À ne pas confondre : domicilier ta micro-entreprise chez toi (donner ton adresse comme adresse de l’entreprise) est presque toujours possible et ne suppose pas d’y recevoir qui que ce soit. Voir domicilier sa micro-entreprise.
Assurer ton matériel professionnel
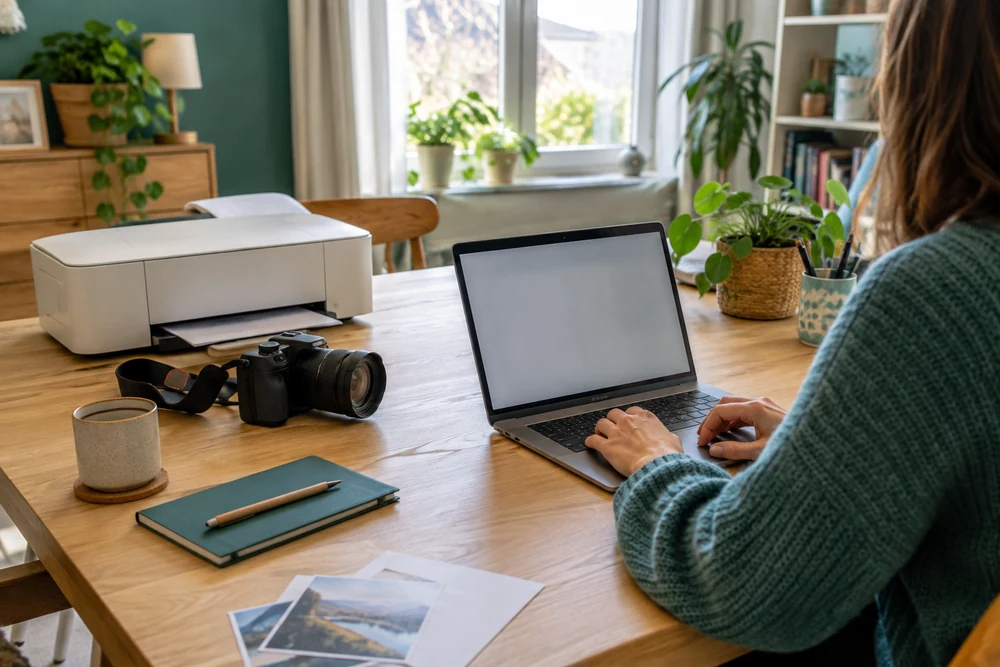
Ordinateur, appareil photo, machine à coudre, imprimante 3D, stock de produits : vérifie ces points dans ton contrat habitation.
- Les biens professionnels sont-ils couverts ? Certains contrats les excluent, d’autres les couvrent jusqu’à un plafond, d’autres proposent une option « bureau à domicile » ou « activité professionnelle ».
- Le stock destiné à la vente est un cas à part, souvent exclu : signale-le si tu en as.
- Le matériel qui sort de chez toi (ordinateur portable chez un client, appareil photo en extérieur) n’est généralement pas couvert par l’habitation ; il relève d’une garantie « matériel nomade » ou d’une multirisque professionnelle.
- La valeur de remboursement : valeur à neuf ou vétusté déduite, avec quelle franchise ?
Fais une liste de ton matériel avec les factures : elle te servira à justifier la valeur de tes biens en cas de sinistre. Pour l’aménagement de ton espace, voir aménager un bureau à la maison.
Multirisque pro, RC Pro, habitation : qui couvre quoi ?
| Contrat | Ce qu’il couvre | Quand y penser |
|---|---|---|
| Assurance habitation (multirisque habitation) | Ton logement, tes biens personnels, ta responsabilité civile vie privée | Toujours ; à adapter en déclarant l’activité |
| Extension « activité à domicile » | Selon les assureurs : matériel pro, visiteurs, parfois RC limitée | Activité légère, peu de matériel |
| RC professionnelle | Les dommages causés à un tiers par ta prestation (erreur, oubli, conseil inadapté) | Dès le premier client ; obligatoire pour certains métiers |
| RC d’exploitation | Les dommages liés au déroulement de l’activité (client blessé chez toi, dégât chez un client) | Si tu reçois du public ou te déplaces chez les clients |
| Multirisque professionnelle | Tes locaux pro, ton matériel, ton stock, parfois la perte d’exploitation | Quand le matériel ou le stock prend de la valeur |
La RC Pro est obligatoire pour les professions réglementées et certains métiers (garantie décennale dans le BTP, par exemple), et fortement recommandée dans les autres cas. Le détail, avec les prix constatés, est dans notre guide RC Pro auto-entrepreneur.
Exemples
Les situations ci-dessous sont fictives et ne préjugent pas de la réponse de ton assureur.
Rédactrice web, seule, sans client chez elle. Elle travaille sur son ordinateur depuis une chambre transformée en bureau. Elle écrit à son assureur pour déclarer l’activité et demander si son ordinateur (1 200 €) est couvert. Selon son contrat, l’assureur peut ne rien changer, couvrir l’ordinateur dans la limite d’un plafond ou lui proposer une option : elle garde la réponse écrite. Elle souscrit une RC Pro pour ses prestations. Voir la fiche rédacteur web.
Couturière qui reçoit des clientes pour des essayages. Plusieurs visites par semaine, une machine professionnelle et du tissu en stock. Elle déclare l’activité, la réception de clientèle et le stock. L’assureur peut lui proposer une extension ou l’orienter vers une multirisque professionnelle, en plus de sa RC Pro. Elle vérifie aussi son bail et son règlement de copropriété. Voir couture à domicile.
Garde d’animaux chez soi. Accueillir les animaux de clients crée des risques spécifiques (morsure, dégâts, animal blessé). L’assurance habitation ne suffit pas : il faut une RC Pro adaptée à l’activité de garde. Voir garde d’animaux à domicile.
La check-list avant d’écrire à ton assureur
- Décris ton activité en une phrase (et ton code APE si tu l’as).
- Indique la pièce utilisée et la surface approximative.
- Précise si tu reçois des clients, combien et à quelle fréquence.
- Liste ton matériel professionnel avec sa valeur, et ton stock éventuel.
- Demande par écrit : ce qui est couvert, les plafonds, les exclusions, l’impact sur la cotisation.
- Vérifie que ta RC Pro couvre bien ce que l’habitation ne couvre pas.
Ces informations relèvent de l’information générale : pour ta situation précise, seule la réponse écrite de ton assureur (ou d’un courtier) fait foi.
Questions fréquentes
Mon assurance habitation couvre-t-elle mon activité d’auto-entrepreneur ?
Pas automatiquement. Elle couvre ta vie privée. Déclare ton activité à ton assureur et demande par écrit ce qui est couvert : matériel, stock, visiteurs.
Dois-je prévenir mon assureur si je travaille de chez moi ?
Oui si l’activité aggrave le risque ou en crée un nouveau (clients reçus, stock, matériel de valeur, transformation d’une pièce en local professionnel). La déclaration se fait par lettre recommandée dans les 15 jours.
Que risque-t-on si on ne déclare pas son activité à son assureur ?
En cas de sinistre, une indemnité réduite si tu es de bonne foi, voire la nullité du contrat si l’omission est volontaire (articles L113-8 et L113-9 du Code des assurances).
Faut-il une RC Pro quand on travaille chez soi ?
Elle est obligatoire pour certains métiers réglementés et fortement recommandée pour les autres. Elle couvre les dommages causés à tes clients par ta prestation, ce que l’assurance habitation ne fait pas.
Puis-je recevoir des clients dans mon appartement ?
Oui si ton bail, ton règlement de copropriété et les règles de ta commune le permettent, et si ton assureur est informé. En étage, en zone tendue, la tolérance sans autorisation suppose de ne recevoir ni clientèle ni marchandises.
Sources
- Modification du contrat d’assurance habitation (service-public.gouv.fr)
- Exercice d’une activité professionnelle à domicile (entreprendre.service-public.gouv.fr)
- Faut-il prendre des assurances lorsqu’on est micro-entrepreneur ? (Bpifrance Création)
- Code des assurances, article L113-2 (legifrance.gouv.fr)